投資理財入門先搞懂資產配置!不然錢單純放在銀行,只會越存越薄!
你有沒有發現,現在去便當店隨便點個雙主菜,百元大鈔一下子就飛了?在通膨怪獸亂飛、定存利率又追不上物價漲幅的年代,把錢死死凍在銀行,其實是在看著自己的購買力悄悄被「偷走」。
很多人想開始投資理財,卻總是被各種專有名詞嚇退:股票太燒腦、基金費用算不清、加密貨幣又像坐雲霄飛車般心臟受不了。
其實,投資理財的底層邏輯真沒那麼複雜!核心說白了就四個字——「資產配置」。就像吃火鍋不能只點肉,要把資金分散在不同屬性的工具裡,才能在追求獲利的同時,不至於因為一場市場風暴就傷筋動骨。而在這個資產工具箱裡,黃金就扮演著讓整體資產屹立不倒的「壓艙石」。
不想成為市場上的韭菜?入門第一課不是急著買哪檔股票,而是先把這三件事刻進腦海裡:
- 風險屬性(你能承受多少心跳加速度?):每種工具的波動程度天差地遠。股票就像飆車,心臟要大顆;定存就像走路,絕對安全但走得極慢;而黃金則像開休旅車,穩健又能避險。
- 流動性(急用錢時多久能變現?):股票與 ETF 賣出後通常
T+2就能拿回現金;實體黃金或黃金豆隨時去店家變現;但如果你投資的是不動產,沒花個幾個月甚至半年,根本別想把房子變成現金。 - 時間軸與目標(這筆錢多久後要用到?):3 年內要交的結婚基金或買房頭期款,千萬別全部壓進高波動的股票市場;如果是 20 年後的退休金,才能放手去承受短期震盪,換取長期更高的複利效果。
把這三大觀念想清楚,再決定要用哪些工具來打組隊戰,才是聰明人投資理財的正確順序!
投資理財有哪些工具?2026年 6 大熱門理財工具全方位深度比較表
市場上的理財工具有百百種,到底該怎麼選?沒有哪一種工具是完美的十全大補丸,真正的理財高人都是根據自己的性格進行「混搭」。
為了讓你一目瞭然,我們將台灣人最常接觸的 6 大工具做了全方位的規格大剖析:
理財工具 | 風險程度 | 流動性 | 抗通膨能力 | 收益型態 | 投資入門門檻 | 隱藏費用成本 | 適合對象與定位 |
銀行定存 | 極低 | 高 | 弱(會被通膨吃掉) | 固定利息 | 極低(百元即可) | 無 | 避險極端保守型、放置緊急預備金 |
債券 / 債券ETF | 低~中 | 中~高 | 中 | 債息 + 潛在價差 | 低~中(千元起) | 管理費、手續費 | 穩健型、追求固定現金流的退休族配置 |
個股(股票) | 中~高 | 高 | 中~強 | 股利 + 資本利得 | 低~高(零股極便宜) | 證交稅、券商手續費 | 積極型、願意花時間研究公司的成長型投資人 |
共同基金 / 股票ETF | 中 | 高 | 中~強 | 股息 + 資本利得 | 低(千元可定期定額) | 經理費、保管費、買賣點差 | 想分散風險、沒時間天天盯盤的上班族 |
黃金(實體/存摺/ETF) | 中 | 中~高 | 強(歷史認證) | 無配息,純靠價差 | 低~中(1克黃金豆起) | 買賣價差、工錢(實體) | 資產防禦族、追求資產保值與避險必備 |
加密貨幣 | 極高 | 高 | 極不穩定 | 資本利得 | 極低 | 交易所手續費、出入金費 | 高風險承受度、追求高報酬的極客族群 |
💡 專業劃重點:
不要嘗試 All in 單一工具!最聰明的做做法,是用定存做底座、股票/ETF 搶攻成長,再配上黃金做資產護城河。
投資理財新手最容易踩爆的 5 大地雷,你中招了嗎?
- 緊急預備金沒存就全押進去:手邊沒留 3~6 個月生活費就衝進股市,一旦遇到家裡急用或市場暴跌,被迫砍在最低點變現,直接血本無歸。
- 聽信明牌、追高殺低:沒有自己的判斷邏輯,看到新聞大爆發才衝進去接盤,等看到韭菜收割慘叫又嚇得賤價拋售。
- 完全忽視隱藏費用成本:手續費、基金管理費、買賣點差,這些看似 1%~2% 的小數字,經過 20 年的複利扣除,會狠狠侵蝕掉你近三成的獲利!
- 資產過度集中單一標的:覺得哪檔股票會飛,就壓上全部身家;或是以為買黃金好,就 100% 只握著實體金條,這都不叫理財,叫賭博。
- 組合做好後「放任自流」:市場是動態的,股票漲多了占比會變大,這時如果不定期進行「資產再平衡」(賣掉部分高漲資產,補足低估資產),你的總風險就會慢慢失控。
投資理財課程與資源怎麼挑?自學與上課的優缺點大評比
想學投資理財,網路上資訊多到爆炸,到底是該自己啃書自學,還是花錢上課?這兩條路各有優劣:
官方免費自學路線(安全打底)
- 推薦資源:金融監督管理委員會(金管會)的「金融智慧網」、中央銀行券商知識庫。
- 優點:完全免費!而且由官方背書,內容絕對中立客觀,完全不會有帶單銷售商品的陷阱。
- 缺點:內容偏向基礎觀念宣導,缺乏針對你個人財務狀況的客製化實戰建議。
付費理財課程路線(快速系統化)
- 優點:有導師幫你整理好系統化架構,搭配實際案例演練,學習曲線最快。
- 缺點:市面上的老師良莠不齊,有些課甚至是以教學之名、行「推銷特定高風險商品」之實。
🎓 避坑 3 招!挑選課程的黃金標準:
- 看師資背景:老師是否有合規的金融證照或多年公開可查的實戰戰績?
- 看課程架構:教的是完整的風險控制與資產邏輯,還是只吹噓「一週翻倍」的心法?
- 看立場中立:課程是否有明確的免責聲明,且絕不強迫學員購買特定的金融產品?
30 秒快速總結:新手理財邁出第一步的行動清單
- 第一步:先釐清核心:算出自己的緊急預備金,確認這筆投資的「風險屬性、流動性需求與時間目標」。
- 第二步:打造黃金組合:別單打獨鬥!善用定存、股票/ETF 與 10%~15% 的黃金避險部位進行混搭,讓資產能攻能守。
- 第三步:先免費後付費:學習先從金管會等官方免費資源開始建立正確觀念,等有特定實戰需求再評估優質的付費課程。
- 第四步:定期檢視再平衡:投資是一場終身馬拉松,每年固定檢查一次資產比例,隨市場變化進行微調,才是讓財富穩健滾雪球的不二法門!
黃金在資產配置中的獨特靈魂:不只是保值,更是資產防衛隊長!
很多投資新手常有一個迷思:「黃金又不會生利息,買它算什麼投資?」
但事實上,黃金在資產配置中擁有其他工具無法取代的「超能力」——它跟股票、債券的連動性極低!當全球股市因為黑天鵝事件暴跌、或是惡性通膨讓紙鈔變成廢紙時,黃金通常會逆勢發光,發揮極強的分散風險效果。
黃金配置的 3 大優勢:
- 資產負相關,抗震第一名:當股市慘跌時,黃金的避險屬性會吸引資金湧入,有效平撫你整體帳戶的虧損幅度。
- 強悍的抗通膨與防禦力:幾百年前一盎司黃金能買一套高檔裁縫西裝,今天一盎司黃金依然買得到,實物價值完全不受貨幣印鈔貶值影響。
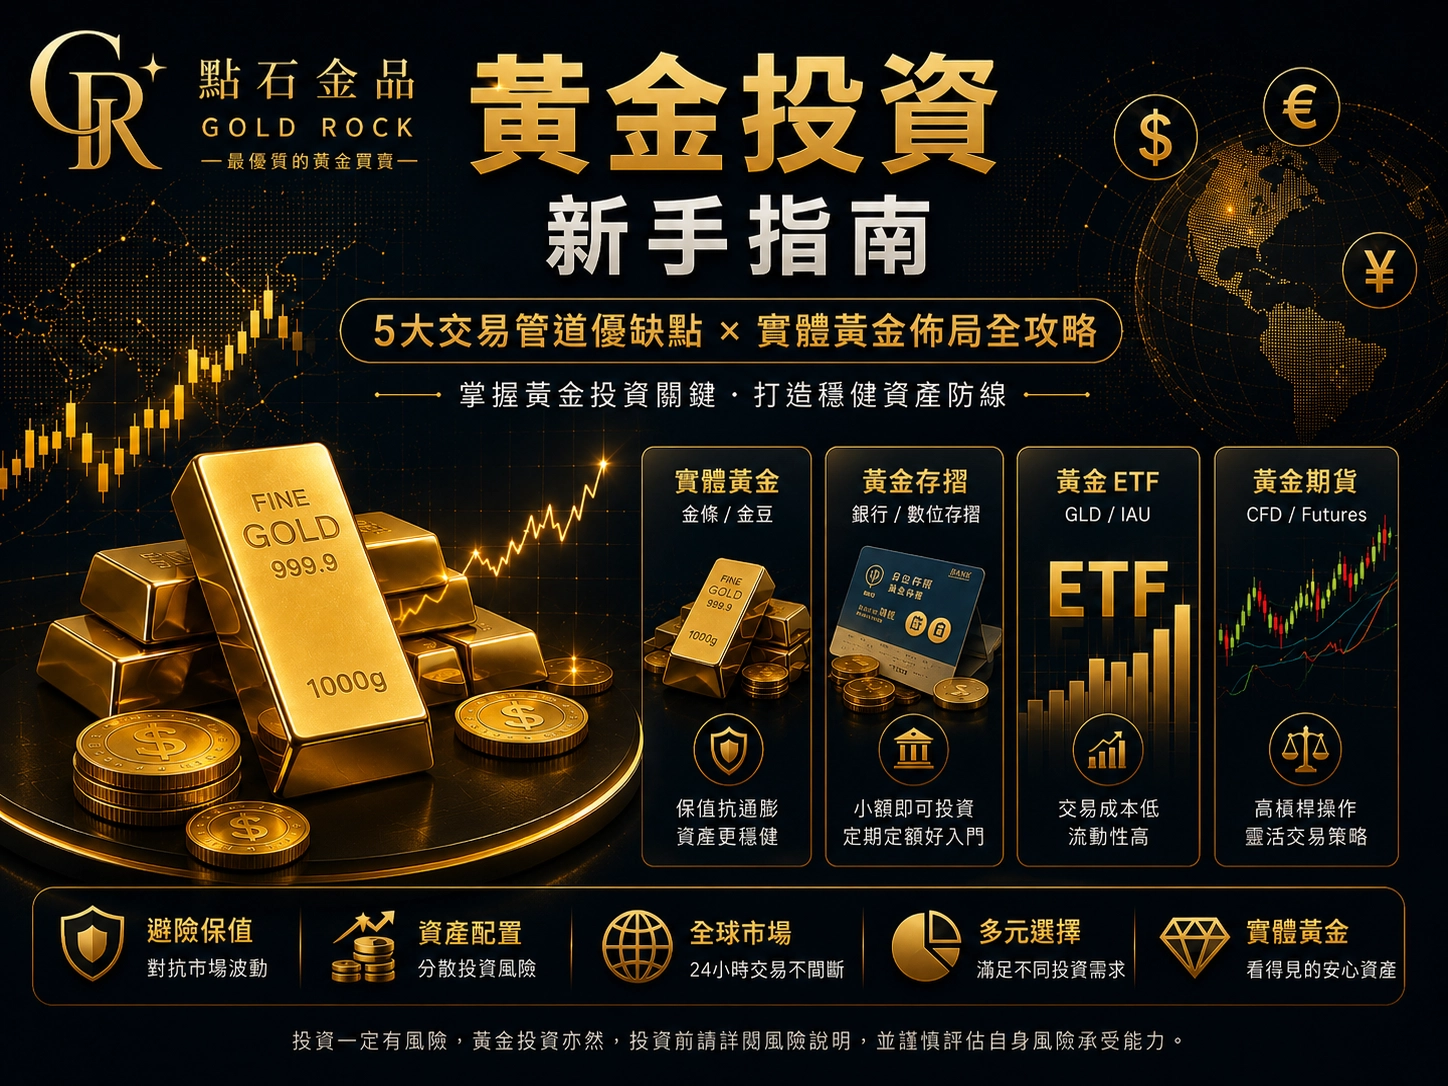
- 參與管道極度多元:小資族可以買「黃金豆」定期定額、上班族可以用「黃金存摺」,操盤手則能在證券戶直接交易「黃金 ETF」,彈性極高。
黃金配置的 2 大注意事項:
- 無配息機制:黃金放在那裡不會像股票一樣發發放股利,其報酬主要來自於價差增值。
- 實體交易有價差成本:如果是購買實體金條或金飾,結算時會包含鑄造工錢與買賣價差;變現時若挑錯傳統銀樓,還可能面臨 3%~5% 的火耗扣重。(小撇步:變現時建議挑選主打「回收不扣重、價格與國際盤價即時連動」的誠信品牌,例如點石金品,才能完整保留獲利。)
根世界黃金協會(World Gold Council)長期的歷史數據顯示,在投資組合中放入 10%~15% 的黃金,可以在幾乎不影響長期總報酬率的前提下,顯著降低整體資產的下行暴跌風險。
如果您想入手看得見、摸得著的黃金,卻不知道該從何挑選、或是擔心價格不透明?不妨直接向「點石金品」諮詢! 點石金品提供最即時、透明的黃金現貨報價,無論您是想了解今日金價、評估預算,還是想尋找適合長期資產配置的金條與金幣,點石金品的專業團隊都能為您解答。
歡迎現在就點擊**【點石金品線上詢價】**,讓最安心的黃金專家,陪您穩健踏出資產避險的第一步!