貴金屬是什麼?探討四大核心貴金屬的稀缺性、工業價值與避險屬性
貴金屬是指在自然界中存量稀少、化學性質極其穩定且具備高經濟價值的金屬元素。在金融投資與資產配置市場中,貴金屬主要包含黃金(Gold)、白銀(Silver)、鉑金(Platinum,白金)與鈀金(Palladium)。這些金屬不僅擁有極佳的抗腐蝕性、延展性與導電性,更因其不可再生與開採成本極高的特性,自古以來便被賦予貨幣價值、避險工具與儲藏財富的功能。
相較於紙鈔或數位法幣可能因央行過度印鈔而引發通貨膨脹貶值,貴金屬具備天然的抗通膨屬性。當全球金融體系面臨劇烈震盪、地緣政治危機爆發或信用貨幣貶值時,資金往往會迅速湧入貴金屬市場尋求避險,使其成為現代機構法人與個人投資人不可或缺的資產配置壓艙石。
關於全球貴金屬供給需求、各國央行儲備與市場統計報告,可參閱世界黃金協會 (World Gold Council)的權威數據。
貴金屬有哪些種類?黃金、白銀、鉑金與鈀金的市場特性與配置定位剖析
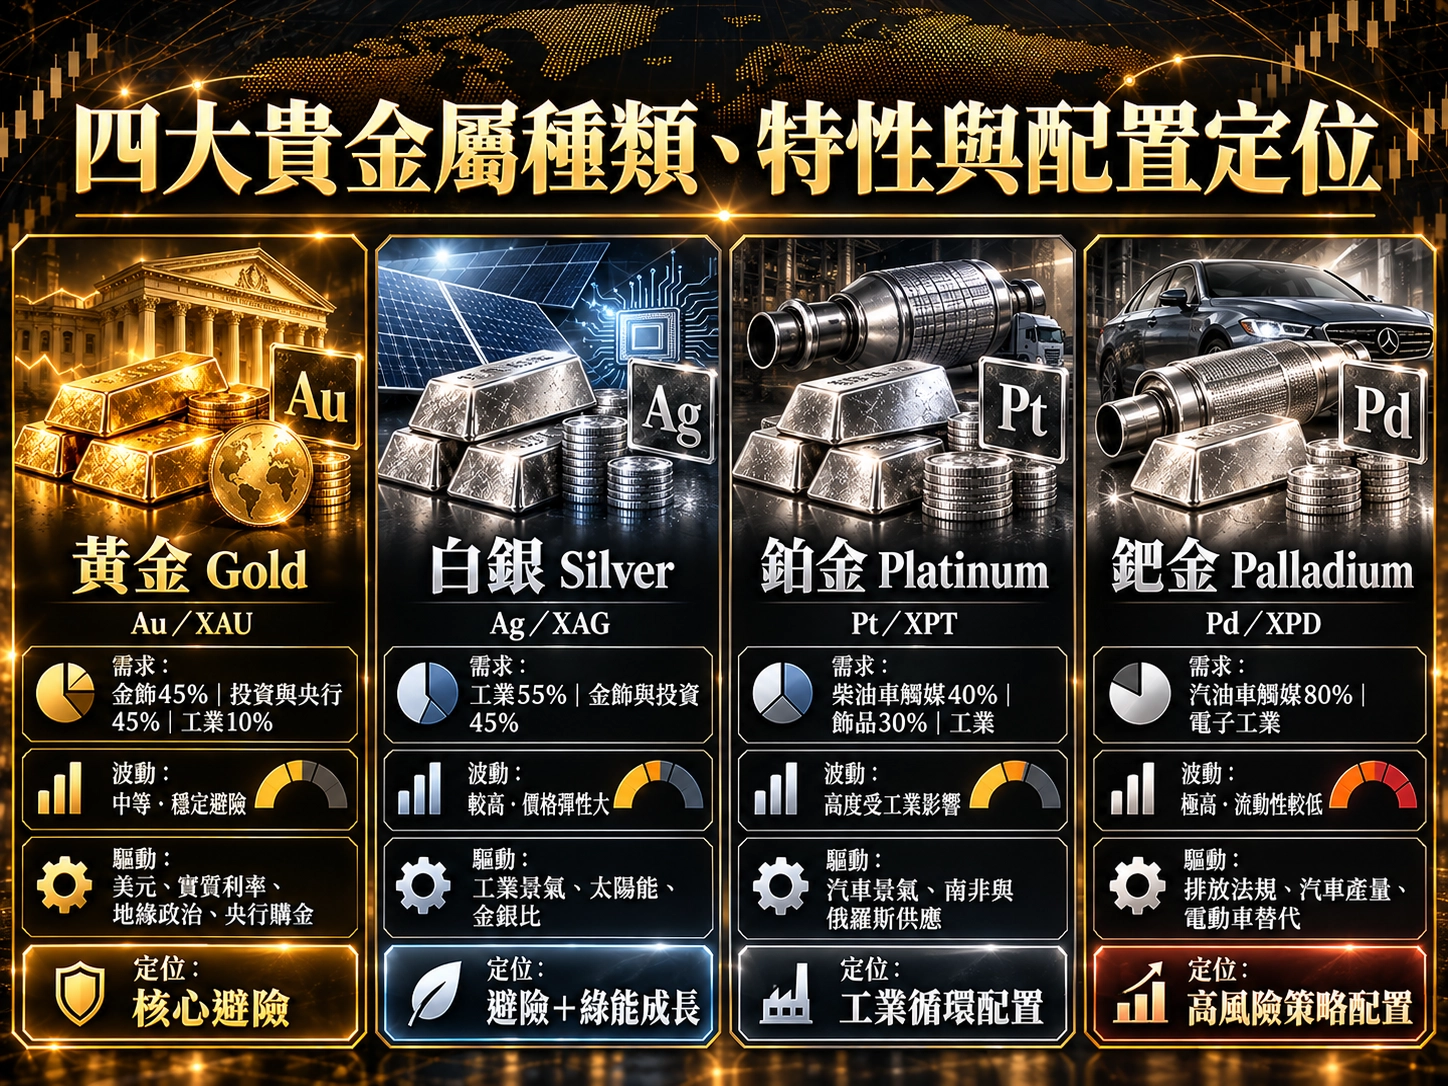
貴金屬有哪些種類是投資人在建立交易策略時首要了解的基礎。雖然這四大金屬皆具備貴金屬屬性,但其驅動價格的核心因子與市場波動度卻截然不同:
| 貴金屬種類 | 元素符號 / 代碼 | 主要需求來源 | 市場波動度 | 核心價格驅動因子 |
| 黃金 (Gold) | Au / XAU | 金飾 (45%)、投資/央行儲備 (45%)、工業 (10%) | 中等 (穩定避險) | 美元指數、實質利率、地緣政治、央行購金 |
| 白銀 (Silver) | Ag / XAG | 工業應用 (55%)、金飾/投資 (45%) | 較高 (彈性極大) | 全球工業景氣、太陽能光電需求、金銀比 |
| 鉑金 (Platinum) | Pt / XPT | 柴油車觸媒轉化器 (40%)、飾品 (30%)、工業 | 高度受工業影響 | 汽車產業景氣、南非/俄羅斯產地供應鏈 |
| 鈀金 (Palladium) | Pd / XPD | 汽油車觸媒轉化器 (80%)、電子工業 | 極高 (流動性較低) | 環保排放法規、汽車產量、電動車替代效應 |
黃金(XAU):貨幣屬性最強的避險王者
黃金是全球金融市場中流動性最高、貨幣屬性最強的貴金屬。其價格受工業需求的影響較小,主要受全球總體經濟政策、美國 10 年期實質殖利率(Real Yield)與地緣政治局勢驅動。
白銀(XAG):兼具金融避險與綠能工業雙重引擎
白銀擁有極佳的導電與導熱性,超過一半的需求來自工業用途(如太陽能光電板、半導體與電動車零部件)。因此白銀價格既跟隨黃金的避險趨勢,又高度受全球宏觀經濟與綠色能源轉型政策影響,波動幅度通常大於黃金。
鉑金(XPT)與鈀金(XPD):受汽車工業與供應鏈主導的戰略金屬
鉑金與鈀金主要用於汽車廢氣催化轉化器,用以降低有害氣體排放。這兩種金屬的價格走勢高度取決於全球汽車出貨量、各國環保法規嚴格程度,以及主產國(南非、俄羅斯)的開採與供應鏈穩定度。
貴金屬交易有哪些管道?實體黃金、黃金存摺、ETF、期貨與現貨 CFD 深度對比
貴金屬交易管道多元,不同的交易工具在槓桿比例、持有成本、流動性與交易時間上存在顯著差異。投資人應根據自身風險承受度與投資目標,選擇最合適的貴金屬交易工具:
實體貴金屬(金條、銀磚、品牌飾金)
- 優點:具備實物所有權,零對手方違約風險,為極端金融危機與地緣衝突時的終極防線。
- 缺點:包含精煉與運輸的「實體溢價(Premium)」、銀樓買賣點差較大、變現需要實體驗光,且存放於保險箱需負擔保管成本。
黃金存摺 / 貴金屬帳戶(銀行管道)
- 優點:以帳簿劃撥方式紀錄,免去保管實體黃金的風險,可申請提領實體金條。
- 缺點:交易時間限於銀行營業時間,無槓桿效應,且買賣點差(Spread)高於國際衍生品市場。
貴金屬 ETF(如 GLD、SLV)
- 優點:可在證券市場直接買賣,交易便捷且流動性極高,適合中長期資產配置。
- 缺點:需支付年化管理費(通常約 0.4%),且無法進行 24 小時連續避險操作。
貴金屬期貨(COMEX)與現貨 CFD(差價合約)
- 優點:提供高槓桿、雙向交易(可做多可做空)、全球 24 小時連續報價,點差極低且資金利用效率最高。
- 缺點:槓桿放大收益的同時亦放大風險,若無嚴格風控容易面臨追繳保證金或強制平倉。
關於國內黃金存摺掛牌價、實體黃金提領規範與買賣價差,可參考臺灣銀行黃金牌價專區的每日公告。
貴金屬交易中心全球布局:倫敦 LBMA、紐約 COMEX 與東京 TOCOM 運作機制解析
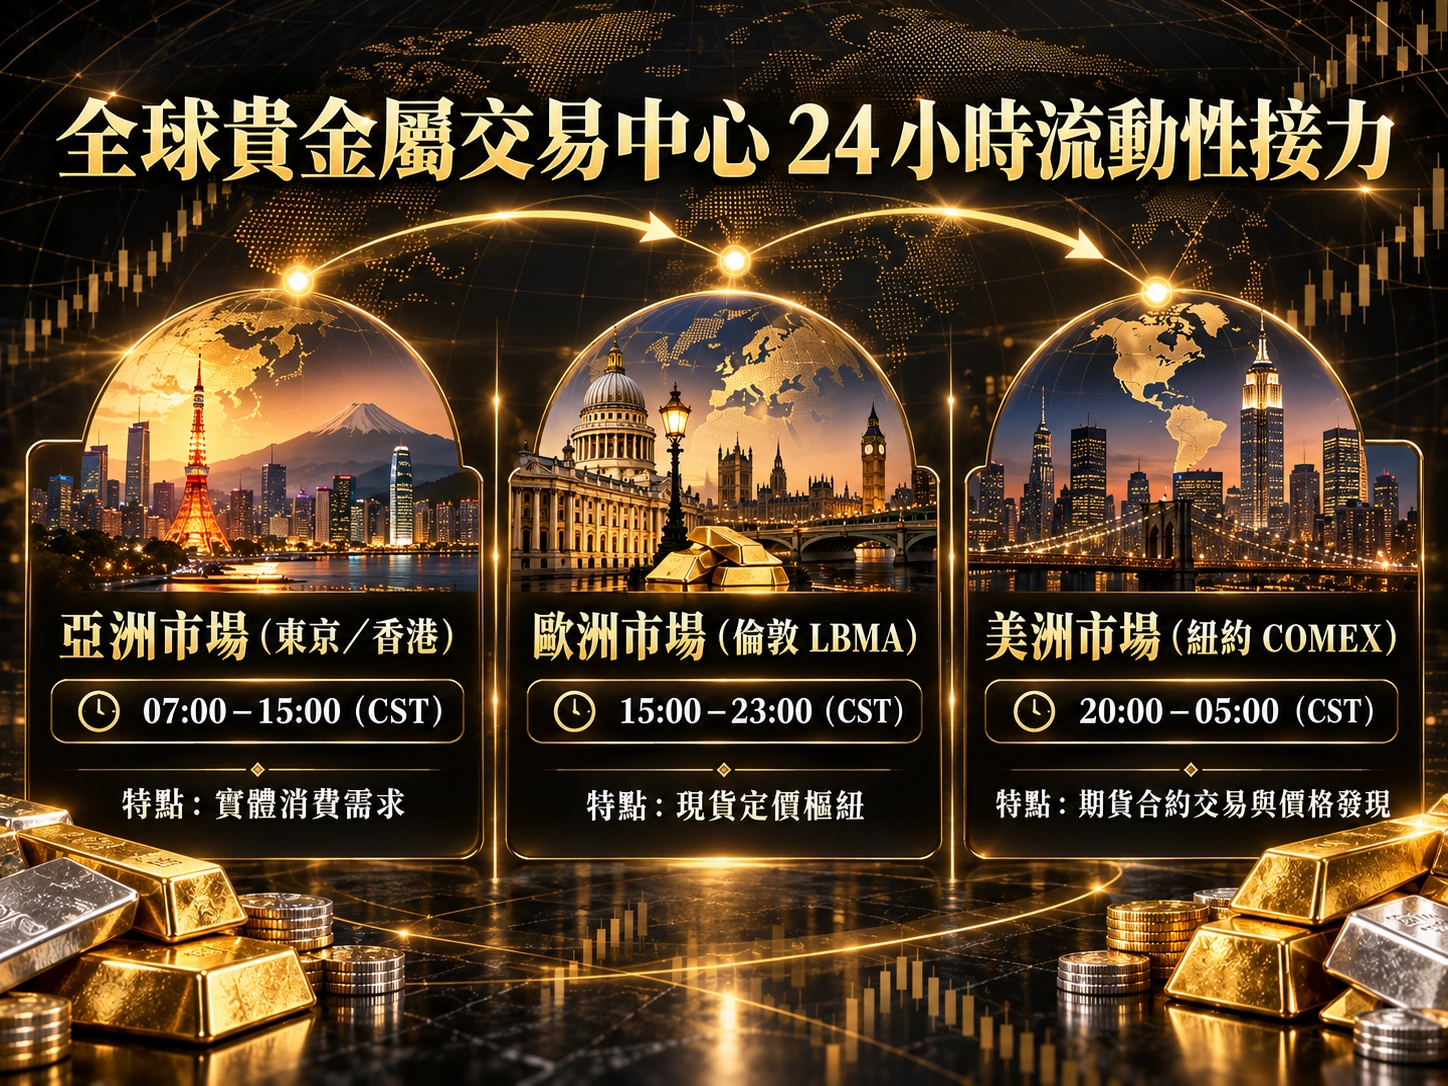
貴金屬交易中心是決定全球貴金屬基準價格(Fixing Price)與提供市場流動性的核心樞紐。了解全球主要貴金屬交易中心及其運作機制,有助於投資人掌握不同時段的市場波幅與流動性高峰:
倫敦金銀市場協會(LBMA, London Bullion Market Association)
倫敦是全球最大的貴金屬現貨交易中心。LBMA 訂定的「倫敦黃金定盤價(LBMA Gold Price)」是全球實體貴金屬買賣、採購與衍生品結算的最高權威基準。倫敦市場以場外交易(OTC)為主,交易量巨大且流動性極高。
紐約商品交易所(COMEX / CME Group)
紐約是全球最大的貴金屬期貨與期權交易中心。COMEX 黃金與白銀期貨合約具備極高的價格發現功能,其成交量直接反映了全球機構法人對貴金屬未來價格走勢的預期。
上海黃金交易所(SGE)與東京商品交易所(TOCOM)
上海黃金交易所(SGE)近年已成為全球最大的實體黃金消費與進口交易中心,其發布的「上海金」人民幣基準價對於亞洲時段的金價影響力日益提升;TOCOM 則為亞洲地區重要的貴金屬期貨交易據點。
關於國際貴金屬即時新聞、期貨盤後持倉報告與歷史線圖分析,可參閱KITCO 金融新聞與報價網。
貴金屬價格影響因素深度剖析:美元指數、實質利率與通膨預期的三角關係
貴金屬價格並非隨機波動,而是受到全球總體經濟架構的深刻制約。精準預判貴金屬價格走勢,必須掌握以下四大關鍵引爆點:
美國 10 年期實質殖利率(Real Yields)
實質殖利率(名目國債殖利率 minus 預期通膨率)是影響貴金屬價格(尤其是黃金與白銀)最重要的單一指標。由於貴金屬屬於不發放股利或利息的資產,當實質殖利率上升時,持有貴金屬的機會成本增加,促使資金流向債券,導致價格承壓;相反地,當實質殖利率下降甚至落入負值區間,貴金屬價格通常會迎來爆發性牛市。
美元指數(DXY)的反向連動機制
國際貴金屬主要以美元標價。當美元指數強勢升值時,非美元持有者購買貴金屬的成本提高,抑制全球實體與投資需求,推低貴金屬價格;反之,美元走弱則為貴金屬價格提供強勁上揚動能。
全球央行購金與去美元化趨勢
近年全球各國中央銀行(特別是新興市場央行)為了降低外匯儲備對美元的過度依賴,持續以歷史級規模大規模加碼實體黃金。央行強勁的結構性買盤為貴金屬價格奠定了堅實的長線價格底部。
貴金屬投資風險管控與資產配置實務:實體黃金、點差損耗與槓桿管理
貴金屬投資雖然能有效避險,但若缺乏嚴格的風險管控,依然可能面臨嚴重的資本虧損。落實貴金屬資產配置時,投資人應建立以下實務規範:
實體貴金屬與數位資產的黃金配比
建議將總資產的 5%~10% 配置於 LBMA 認證的 999.9 高純度實體金條,放置於安全的保險箱中作為防禦極端系統性風險的壓艙石;其餘資金則可透過黃金存摺或低費用率的 ETF 進行靈活的波段操作。
實體買賣溢價與點差成本控制
購入實體貴金屬(尤其是飾金或小規格金幣)時,常伴隨 3%~10% 不等的加工工錢與零售溢價;變現時銀樓回收亦會有扣重與點差損耗。因此,投資實體貴金屬應以大規格投資型金條(如 100g 或 1kg)為主,以極小化溢價成本。
槓桿衍生品交易的嚴格止損
使用貴金屬期貨或現貨 CFD 進行交易時,槓桿應控制在 5~10 倍以內,單筆交易虧損金額切勿超過總交易資金的 1%~2%。當市場爆發極端流動性危機時(如 Margin Call 潮),貴金屬可能短暫遭受拋售變現,嚴格設定止損能確保不被強制平倉出場。
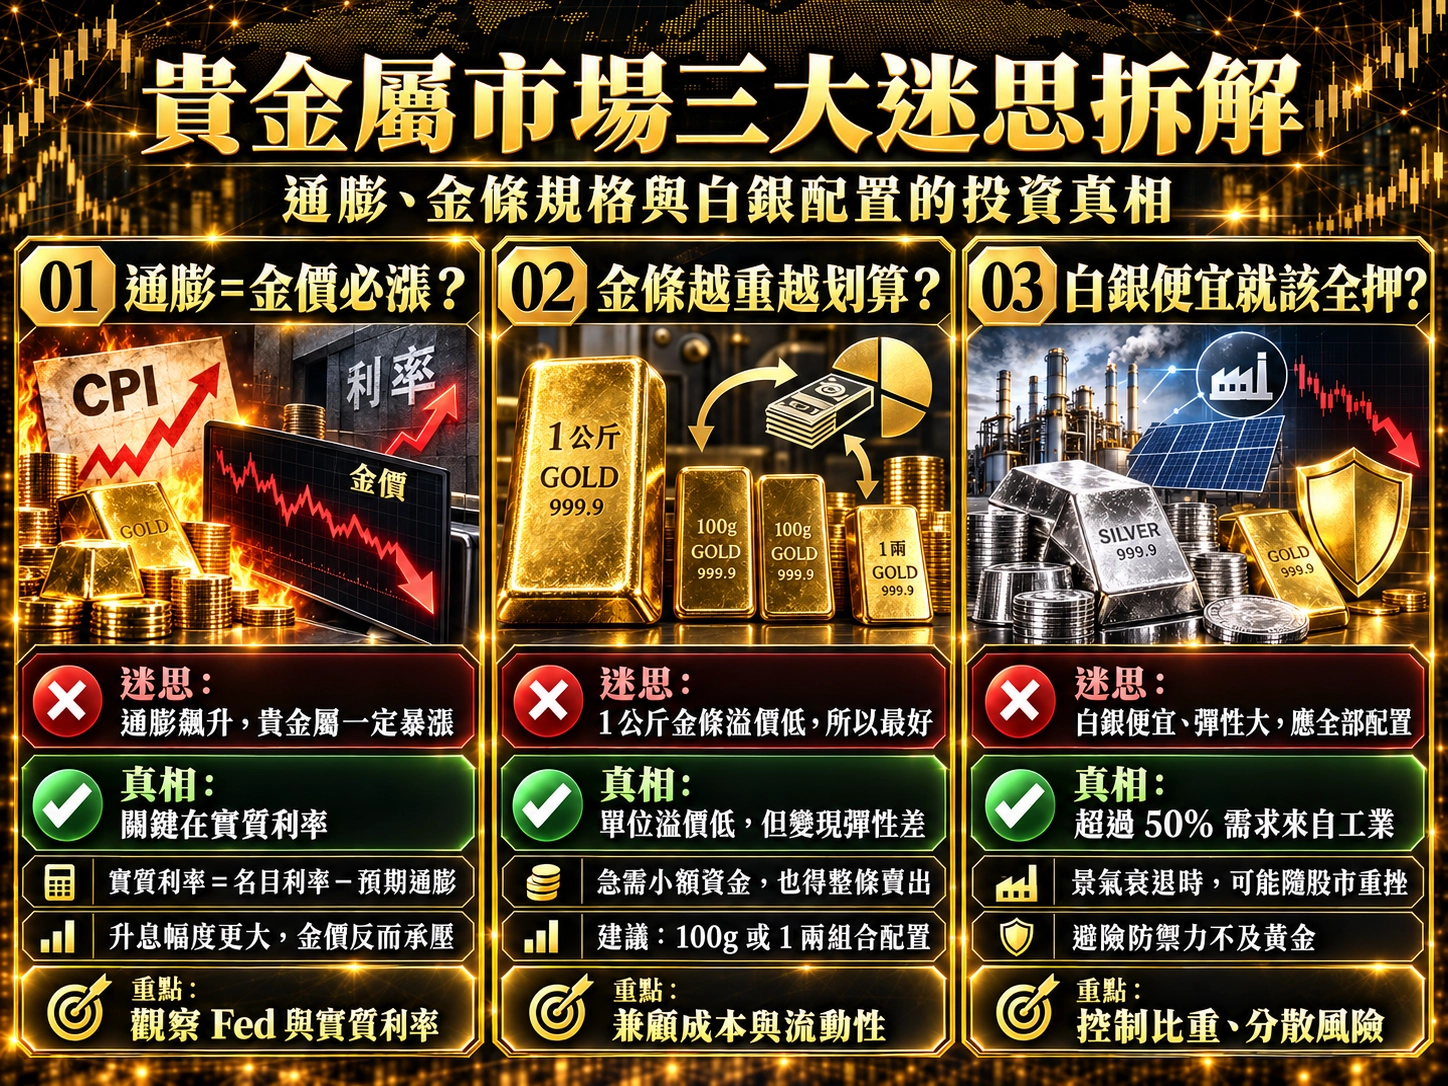
貴金屬市場常見三大迷思拆解:通膨飆升金價一定漲?實體金條越重越划算?
在觀望貴金屬市場時,許多初學者常被傳統觀念誤導,導致在錯誤的時機進場或支付了不必要的成本。打破以下三大常見迷思,是建立正確貴金屬投資心法的第一步:
- 迷思一:只要發生通膨,貴金屬價格就必然暴漲?
- 真相:貴金屬價格的決定因素是「實質利率(名目利率減預期通膨)」。若通膨飆升但聯準會(Fed)以更猛烈的幅度升息,導致實質利率上升,貴金屬價格反而會承壓。
- 迷思二:實體貴金屬買越大條(如 1 公斤金條)溢價最低,所以最好?
- 真相:大規格金條的單位溢價確實較低,但變現彈性極差。若急需 10 萬元資金,卻必須將整塊 1 公斤金條賣出,不僅處理時間長,還可能面臨當下牌價非最佳點位的風險。建議採用「中型規格(如 100g 或 1 兩)」進行組合配置。
- 迷思三:白銀價格便宜、漲幅彈性大,應該全部配置白銀?
- 真相:白銀超過 50% 屬於工業需求,當全球面臨經濟衰退時,白銀可能因工業需求萎縮而隨股市重挫,避險防禦力遠不及黃金。
貴金屬高階投資人如何看懂盤勢?解密「金銀比 (Gold/Silver Ratio)」的波段擇時法
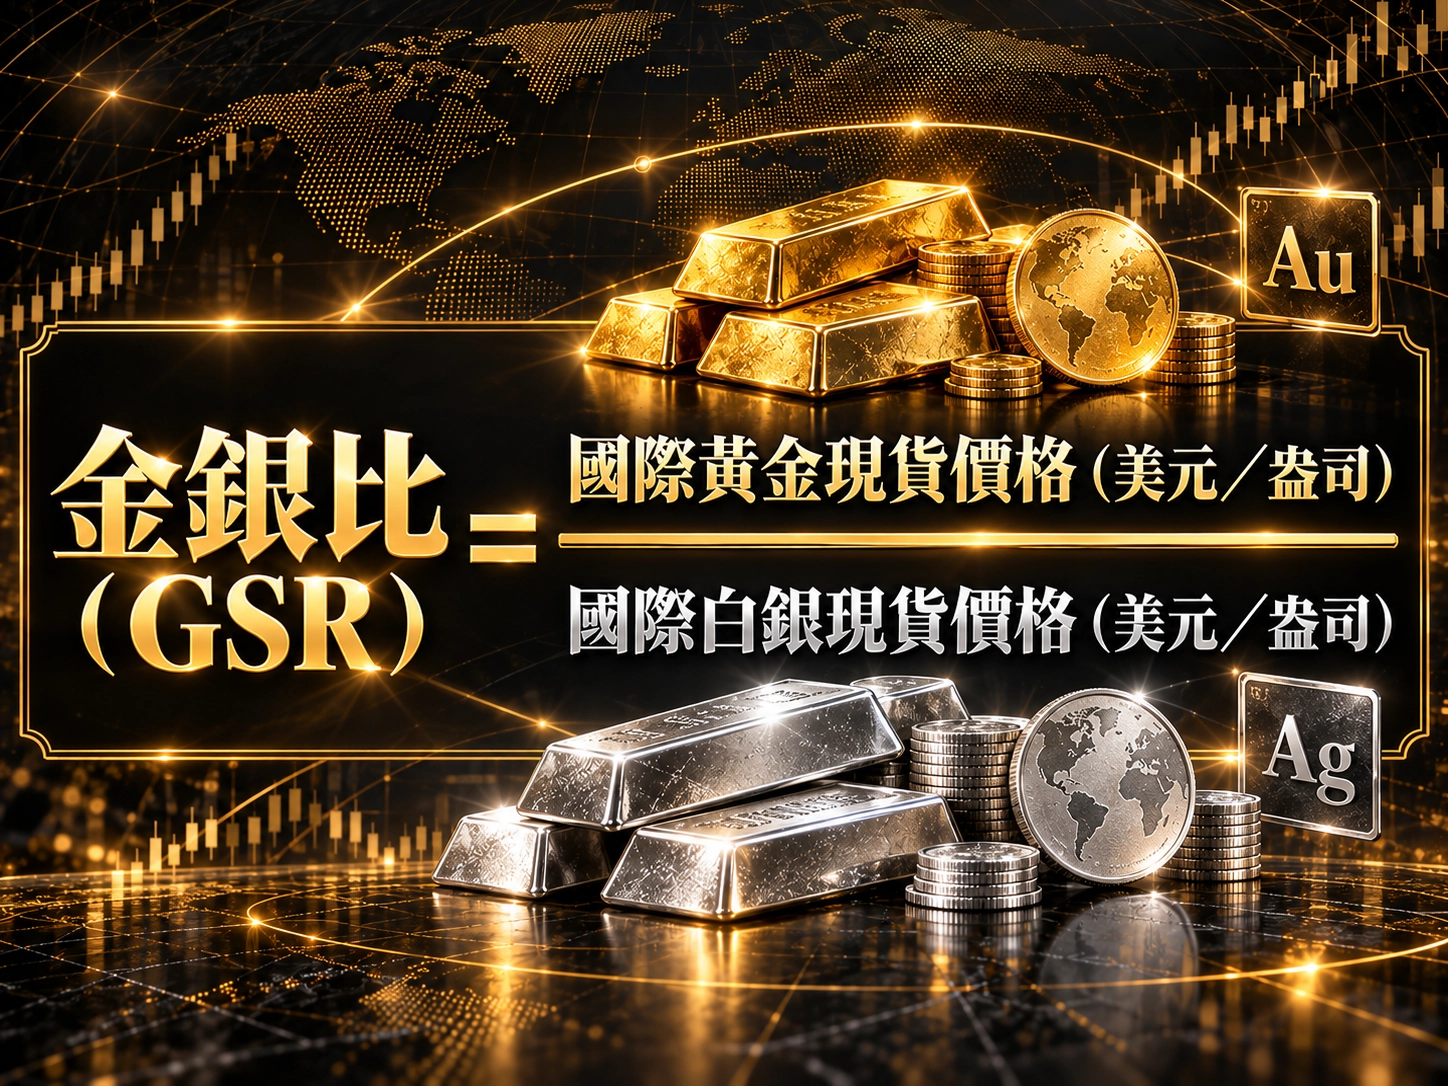
高階機構投資人在進行貴金屬波段操作時,絕不單看單一金屬的價格走勢,而是透過「金銀比(Gold/Silver Ratio, GSR)」這一歷史級指標來判斷貴金屬市場的相對價值與景氣輪動週期:
| GSR 指標區間 | 法人機構市場解讀與資產調配策略 |
| 歷史高位 (GSR > 80-85) | 白銀被嚴重低估!市場極度恐慌,逢低分批加碼白銀或買入「白銀/黃金」對沖套利(Long Silver / Short Gold) |
| 常態合理區間 (50 - 75) | 貴金屬市場回歸宏觀經濟基本面,依實質利率進行常態的黃金/白銀資產比例配置 |
| 歷史低位 (GSR < 40-50) | 白銀過熱或工業景氣頂峰!白銀估值偏高,應陸續將獲利切換回高防禦力的黃金,鎖定資本利得 |
關於國際貴金屬歷史價位、金銀比即時走勢與全球交易數據,可參閱KITCO 金融新聞與報價網。
貴金屬籌碼面與隱形買盤觀察:從 CFTC 持倉報告與央行儲備預判長線大行情
對於資金量體較大的高階投資人而言,觀察貴金屬市場不能只看技術線圖,更必須鎖定兩大推動長線大行情的「籌碼面」與「實體結構買盤」:
美國商品期貨交易委員會(CFTC)持倉報告
每週公布的 COT(Commitments of Traders)報告中,應重點追蹤「非商業持倉(Non-Commercial / 管理基金)」的淨多頭頭寸變化。當對沖基金的貴金屬淨多頭部位降至歷史極小值時,往往意味著市場賣壓竭盡,反轉牛市蓄勢待發;反之若淨多頭創歷史新高,則需警惕過熱拉回風險。
全球中央銀行(Central Banks)的結構性購金潮
央行買盤屬於「只進不出」的長線終極買家。當國際貨幣基金組織(IMF)或權威機構數據顯示全球央行連續多個季度大規模淨買入貴金屬時,這代表全球金融體系正在進行去風險化,將為貴金屬價格築起極其堅固的「政策底部」。
有關全球各國央行黃金儲備變化與季度季度供需分析,可參閱世界黃金協會 (World Gold Council)的權威統計。
貴金屬避險與現金流平衡術:無息資產配置中的動態再平衡與停利風控
許多投資人在配置貴金屬時最大的痛點在於:「貴金屬是不配發股利或利息的無息資產,長期持有會不會犧牲現金流?」高階投資人的解決方案是執行「資產動態再平衡(Dynamic Rebalancing)」機制:
- 設定固定資產權重:例如將貴金屬鎖定在總投資組合的 10%,其餘 90% 為股票與高殖利率債券(提供現金流來源)。
- 觸發再平衡機制(觸及 ±3% 偏離度):
- 情境 A(貴金屬大漲):當貴金屬因全球股災或地緣危機大漲,使其占總資產比重飆升至 13% 時,主動賣出溢出的 3% 貴金屬部位停利,將資金轉補進被挫低的高殖利率股票或債券,實現「低買高賣」並鎖定現金流。
- 情境 B(貴金屬拉回):當貴金屬因升息週期回檔,比重降至 7% 時,利用股票或債券產生的股利/利息分批加碼貴金屬,補足防禦部位。
透過此種風控機制,投資人不僅能享受貴金屬在極端風險下的保值能力,更能持續創造動態現金流,達成防禦與收益的完美平衡。
如果您想入手看得見、摸得著的黃金,卻不知道該從何挑選、或是擔心價格不透明?不妨直接向「點石金品」諮詢! 點石金品提供最即時、透明的黃金現貨報價,無論您是想了解今日金價、評估預算,還是想尋找適合長期資產配置的金條與金幣,點石金品的專業團隊都能為您解答。
歡迎現在就點擊**【點石金品線上詢價】**,讓最安心的黃金專家,陪您穩健踏出資產避險的第一步!